

En résumé : Singapour mène sur les autorisations, les États-Unis sur les coûts et les premières ventes, et le Royaume-Uni dispose d'une solide recherche mais manque encore d'autorisation pour la consommation.
Pour la version courte, la voici :
- Singapour demeure en tête pour avoir été le premier à autoriser la viande cultivée, dès 2020
- Israël se distingue par sa R&D, ses partenariats et ses premiers revenus, mais n'a toujours pas de voie de commercialisation locale
- Les Pays-Bas bénéficient d'un soutien public majeur et de séances de dégustation, mais l'approbation complète de vente au niveau de l'UE reste en attente
- La Chine mise sur les normes et le passage à l'échelle, mais il n'existe toujours pas de voie d'accès formelle au marché
- Les États-Unis disposent d'une autorisation fédérale et de ventes en restauration, mais les interdictions dans sept États viennent brouiller le tableau
- Le Royaume-Uni offre un solide financement de laboratoire et un bac à sable réglementaire de la FSA, mais au 30 juin 2026, aucune viande cultivée n'y avait été autorisée pour la consommation humaine
L'élément clé est simple : la viande cultivée ne réduit pas les émissions par défaut. Son bilan climatique dépend largement d'une électricité bas-carbone, et non du seul procédé de production. C'est pourquoi la question dépasse les simples approbations. Elle concerne également l'énergie, l'échelle industrielle et les coûts.
Pour le lectorat britannique, le constat est clair. Le Royaume-Uni alloue 15 millions de livres au NAPIC, 12 millions de livres à CARMA, 12,6 millions de livres au Microbial Food Hub et 24 millions de livres au Bezos Centre for Sustainable Protein. Toutefois, le financement seul ne suffira pas si les délais d'approbation s'éternisent et que les entreprises délocalisent leurs activités.
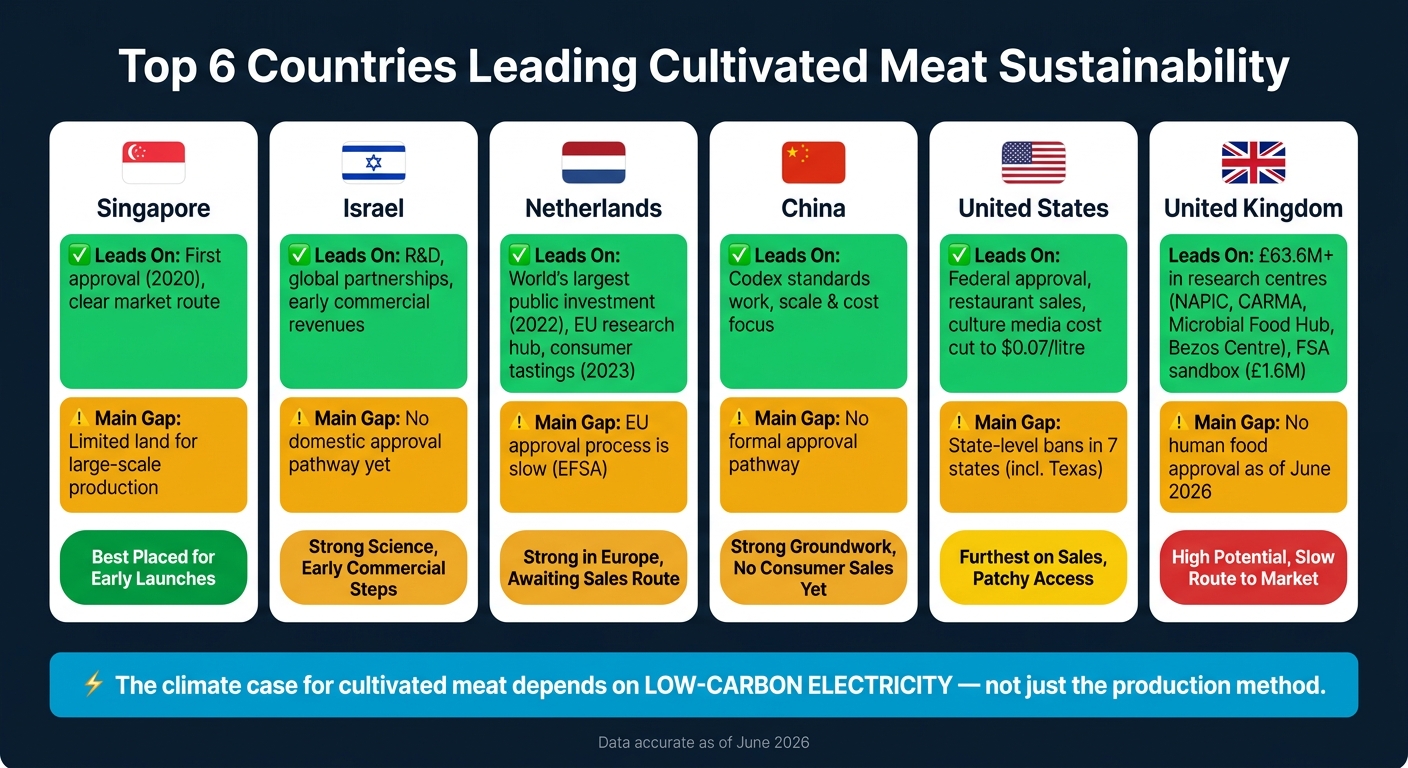
Les 6 pays en tête de la viande cultivée : forces, lacunes et perspectives de durabilité
Viande cultivée en laboratoire : pourquoi certains pays l'interdisent-ils ? - Podcast The Global Story, BBC World Service
Comparatif rapide
| Pays | Principaux atouts | Principale lacune | Situation actuelle |
|---|---|---|---|
| Singapour | Première autorisation, voie d'accès au marché claire | Disponibilité foncière limitée pour une production à grande échelle | Le mieux positionné pour les premiers lancements |
| Israël | R&D, partenariats, premières activités commerciales | Aucune voie d'autorisation nationale | Solide base scientifique, premières étapes commerciales |
| Pays-Bas | Financement public, recherche, dégustations | Processus d'approbation de l'UE lent | Position solide en Europe, en attente d'une voie de commercialisation |
| Chine | Travaux normatifs, priorité au passage à l'échelle, réduction des coûts | Aucune voie d'autorisation formelle | Solides bases posées, pas de ventes aux consommateurs |
| États-Unis | Autorisation fédérale, ventes en restauration, baisse des coûts | Interdictions au niveau des États | Le plus avancé sur les ventes, mais accès inégal |
| Royaume-Uni | Centres de recherche, essais en bac à sable réglementaire | Aucune autorisation pour l'alimentation humaine à ce jour | Fort potentiel, accès au marché ralenti |
Notre analyse : aucun pays ne réunit encore toutes les conditions. La course repose désormais moins sur les annonces que sur la capacité à conjuguer réglementation claire, production économique et énergie propre.
Si vous évaluez les marchés où la viande cultivée est susceptible de se développer le plus rapidement, ces six pays mènent le rythme.
1. Singapour
Singapour arrive en tête pour avoir agi rapidement sur le plan réglementaire en offrant aux entreprises une voie claire et opérationnelle vers le marché. C'est un facteur déterminant. Le pays intègre la viande cultivée au cœur de sa stratégie de sécurité alimentaire, bien au-delà d'un simple marché de niche.
Avancées réglementaires
En 2020, Singapour est devenu le premier pays à autoriser la vente de viande cultivée, par l'intermédiaire de la procédure à guichet unique de la Singapore Food Agency [5]. Ce modèle à agence unique a offert aux entreprises une voie d'accès au marché clairement définie [5].
Cadre des politiques de durabilité
Singapour présente la viande cultivée à la fois comme une mesure de sécurité alimentaire et un levier de durabilité. La logique est simple : disposant de terres limitées et dépendant fortement des importations de denrées alimentaires, le pays accorde une importance stratégique accrue aux nouveaux modes de production de protéines [5].
Investissements publics et R&D
L'approbation pionnière accordée par Singapour en 2020 a contribué à attirer environ 847 millions de dollars d'investissements mondiaux en capital-risque en 2023 [5].
Mise à l'échelle et maturité du marché
En juin 2024, GOOD Meat a lancé la première vente au détail de viande cultivée chez Huber's Butchery à Singapour, avec GOOD Meat 3 au prix de 7,20 S$ pour 120 g [4]. GOOD Meat 3 repose sur une formulation hybride - 3 % de poulet cultivé et 97 % de protéines végétales - afin de maintenir les coûts à un niveau viable [4].
Cela étant, le passage à l'échelle demeure le principal défi. De plus, une contrainte subsiste : si les sites de production fonctionnent aux énergies fossiles, une grande partie des bénéfices carbone s'amenuise rapidement [5][6].
Singapour s'impose comme la référence sur le plan réglementaire, tandis que d'autres pays progressent par le biais de la recherche, du soutien politique et de la montée en échelle industrielle.
2. Israël
Israël a développé un écosystème robuste dédié à la viande cultivée, axé sur la R&D avancée, les partenariats mondiaux et les premières démarches commerciales.
Avancées réglementaires
À l'inverse de la stratégie singapourienne axée d'abord sur l'autorisation de mise sur le marché, Israël assoit son positionnement sur les travaux de normalisation et la R&D. Bien que les ventes domestiques ne soient pas encore autorisées, le pays participe activement à l'élaboration des normes mondiales dans le cadre du Codex. En juin 2026, l'APAC-SCA, qui regroupe des entreprises israéliennes, a obtenu le statut d'observateur auprès de la Commission du Codex Alimentarius des Nations Unies [7].
R&D et commercialisation
L'excellence de la R&D israélienne est largement reconnue, et la viande cultivée s'inscrit pleinement dans cette dynamique.
Steakholder Foods Ltd. (Nasdaq : STKH) illustre parfaitement la manière dont les entreprises israéliennes font progresser la technologie. En 2024, la société a enregistré ses premiers revenus commerciaux. Elle a également conclu des partenariats avec Wyler Farm et Bondor Foods, et a inauguré un centre de démonstration pour sa technologie d’impression 3D. De plus, elle s’est développée à l’international grâce à une collaboration avec l’Industrial Technology Research Institute (ITRI) de Taïwan [2].
Cette activité commerciale précoce s’accompagne des efforts d’Israël pour contribuer à façonner le cadre réglementaire qui guidera le secteur.
Orientation des politiques de durabilité
Israël positionne la viande cultivée au cœur d’une transformation plus vaste du système alimentaire, axée sur un développement fondé sur la science et une réglementation harmonisée.
Montée en échelle et maturité commerciale
Israël amorce sa transition de la R&D vers une commercialisation précoce grâce aux produits prémix, qui permettent de vendre des ingrédients cultivés aux transformateurs. La production à grande échelle reste encore limitée. Ce modèle de prémix génère des revenus et aide les entreprises à tisser des liens à travers l’industrie, mais le véritable changement d’échelle reste à venir.
3. Pays-Bas
Après l’établissement précoce de normes par Singapour et l’élan de R&D d’Israël, les Pays-Bas se distinguent par un soutien public solide et une base de recherche rigoureuse.
Évolution réglementaire
En juillet 2023, les Pays-Bas sont devenus le premier pays d’Europe à autoriser des dégustations encadrées de viande cultivée pour les consommateurs. L’autorisation complète pour les ventes commerciales demeure toutefois en attente [9].
Les entreprises néerlandaises contribuent également aux travaux d’évaluation de la sécurité au-delà de leurs frontières. En mars 2025, Mosa Meat a été sélectionnée par la Food Standards Agency (FSA) britannique parmi huit participants internationaux à son programme de « bac à sable réglementaire » de 1,6 million de livres sterling, visant à accélérer les évaluations de sécurité des produits de viande cultivée [3].
Investissement public et R&D
En 2022, le gouvernement néerlandais a annoncé le plus important investissement public mondial dans la viande cultivée [9]. Cette initiative a permis d’ériger le pays en principal pôle de recherche européen dans ce domaine.
Orientation des politiques de durabilité
Les Pays-Bas intègrent la viande cultivée dans leur « transition protéique », visant à réduire la dépendance à l’élevage traditionnel, grand consommateur de terres et de ressources. Les estimations suggèrent qu’elle pourrait réduire les émissions de gaz à effet de serre jusqu’à 92 % et l’utilisation des terres jusqu’à 95 % par rapport au bœuf conventionnel [9].
Montée en échelle et maturité commerciale
Des progrès solides ont été accomplis, mais le paysage du financement reste contrasté. Mosa Meat a levé 15 millions d’euros en décembre 2025, tandis que Meatable a cessé ses activités faute de nouveaux capitaux [9].
Les Pays-Bas disposent de l’expertise scientifique et d’un solide historique de financement. La difficulté réside dans la transition des essais vers une commercialisation à grande échelle et dans l’ouverture d’une voie d’accès claire au marché pour cette base de recherche.
sbb-itb-c323ed3
4. Chine
Après l'initiative précoce de Singapour, la Chine a emprunté une voie différente. Plutôt que d'ouvrir d'abord le marché, elle accélère les travaux de normalisation et la R&D.
La Chine ne dispose toujours pas d'une procédure d'approbation formelle pour la viande cultivée.
Avancées réglementaires
La Chine est membre de l'APAC Society for Cellular Agriculture (APAC-SCA). En juin 2026, le groupe a obtenu le statut d'observateur auprès de la Commission du Codex Alimentarius, offrant ainsi aux parties prenantes régionales un canal formel pour élaborer les normes internationales de sécurité sanitaire des aliments applicables à la viande cultivée [7].
Parallèlement, l'APAC Regulatory Coordination Forum, codirigé par le Good Food Institute APAC, a publié des livres blancs sur les lignées cellulaires et les milieux de culture. L'objectif est d'aider les autorités réglementaires à hiérarchiser les éléments à évaluer en priorité et à faire progresser les approbations [7].
Investissements publics et R&D
Ces efforts de normalisation sont étroitement liés à d'importants investissements en R&D en Chine. Une part essentielle de ces efforts cible la production à grande échelle et la réduction des coûts [1].
Cadre des politiques de durabilité
La priorité de la Chine est claire : rendre la viande cultivée industrialisable et accessible afin de consolider la résilience de l'approvisionnement en protéines. Ce travail préparatoire s'inscrit également dans l'objectif plus large de réduction de l'utilisation des terres et des émissions par rapport à la production conventionnelle de viande [1].
Mise à l'échelle et maturité du marché
Le principal goulot d'étranglement reste l'absence de voie d'approbation formelle [7]. En son absence, le déploiement commercial reste en attente.
Pour l'instant, la Chine pèse donc sur les fondements réglementaires, sans pour autant impacter directement les ventes aux consommateurs.
5. États-Unis
Contrairement à la Chine, les États-Unis disposent déjà d'une approbation fédérale, mais les législations des États freinent encore la commercialisation. Parmi les six pays, les États-Unis affichent actuellement la dynamique commerciale la plus forte. Néanmoins, les approbations fédérales sont compromises par des interdictions au niveau des États. La FDA et l'USDA ont déjà validé l'innocuité de produits de viande cultivée, notamment le poulet cultivé et, plus récemment, des produits de la mer issus de la viande cultivée. En juillet 2025, l'entreprise Wildtype, basée à San Francisco, a lancé son saumon cultivé au restaurant Kann à Portland, en Oregon. Cela a fait des États-Unis le premier pays à autoriser la vente de ces produits [1][11].
Avancées réglementaires
Bien que l'approbation fédérale soit effective, les interdictions prises par plusieurs États bloquent l'accès au marché. En juin 2025, sept États, dont le Texas, en avaient interdit la vente [1]. Cette situation place les entreprises dans une position délicate : autorisées au niveau fédéral, mais restreintes dans certaines parties du pays.
Les entreprises américaines se tournent également vers l'étranger pour progresser. BlueNalu, basée à San Diego, a été sélectionnée parmi huit participants internationaux pour intégrer le programme de bac à sable réglementaire de deux ans de la Food Standards Agency britannique, visant à évaluer l'innocuité de ses produits pour le marché du Royaume-Uni [3].
Ce cadre réglementaire hétérogène coïncide désormais avec une hausse des investissements techniques.
Investissements publics et R&D
Les financements et les activités de recherche s'intensifient. Food System Innovations a ouvert un laboratoire de 2 millions de dollars en juillet 2026. Clever Carnivore a réduit les coûts des milieux de culture à 0,07 $ par litre. Le soutien fédéral favorise également la surveillance par IA en temps réel pour la fermentation, dans le but d'optimiser le rendement de production et de réduire les pertes [1][8].
Orientation des politiques de durabilité
Les partisans mettent en avant des réductions majeures de l'utilisation des ressources. Les arguments avancent souvent jusqu'à 90 % d'utilisation des terres en moins et 70 % d'eau en moins par rapport à la production de viande conventionnelle [10][11]. Toutefois, une réserve s'impose : les réductions d'émissions de carbone dépendent fortement de la source d'énergie alimentant la production, et les systèmes reposant sur les énergies fossiles affaiblissent cet argument.
Mise à l'échelle et maturité du marché
Aux États-Unis, la commercialisation a déjà fait ses débuts dans la restauration. La difficulté majeure réside dans la fragmentation juridique. Les producteurs demeurent confrontés à des incertitudes quant aux zones où ils peuvent effectivement commercialiser leurs produits.
6. Royaume-Uni
Le Royaume-Uni n'a pas encore approuvé la viande cultivée pour la consommation humaine, mais met en place sa propre voie d'accès. Au 30 juin 2026, aucun produit de viande cultivée n'avait été autorisé à la vente aux consommateurs au Royaume-Uni [2]. Ainsi, alors que Singapour et les États-Unis ont pris les devants sur les ventes commerciales, le Royaume-Uni structure encore le dispositif qu'il souhaite appliquer sur son territoire.
Avancées réglementaires
Depuis le Brexit, la Food Standards Agency (FSA) dispose de la latitude nécessaire pour concevoir son propre processus d'approbation. Début 2025, la FSA a lancé un bac à sable réglementaire de 1,6 million de livres sterling auprès de huit entreprises afin de déterminer les preuves d'innocuité requises pour l'approbation [3]. Cette première cohorte comprend les entreprises britanniques Hoxton Farms, Roslin Technologies et Uncommon Bio [3].
L'enjeu dépasse le simple cadre réglementaire. Si le Royaume-Uni parvient à autoriser les produits plus rapidement, il sera mieux placé pour associer cette réactivité à une production à plus faible empreinte carbone.
Investissements publics et R&D
Le Royaume-Uni a mobilisé des fonds publics pour soutenir plusieurs centres de recherche travaillant sur les défis les plus complexes de la viande cultivée : le passage à l'échelle, les coûts et l'efficacité de production. Parmi eux :
- National Alternative Protein Innovation Centre (NAPIC) à l'Université de Leeds - 15 millions de livres sterling de fonds publics, 38 millions de livres sterling au total
- Cellular Agriculture Manufacturing Hub (CARMA) à l'Université de Bath - 12 millions de livres sterling
- Microbial Food Hub à l'Imperial College London - 12,6 millions de livres sterling
- Bezos Centre for Sustainable Protein à l'Imperial College London - 24 millions de livres sterling [12][13]
CARMA, lancé en 2023 et dirigé par la professeure Marianne Ellis, mène une mission de sept ans axée sur les fermenteurs à grande échelle et des milieux de culture plus économiques [12]. Le NAPIC, officiellement inauguré en novembre 2024 à l'Université de Leeds, rassemble plus de 30 chercheurs et 150 partenaires industriels [12][13].
En clair, ces centres s'efforcent de résoudre les principaux points de friction du secteur : les coûts élevés, les systèmes difficiles à mettre à l'échelle et les besoins énergétiques. La prochaine étape consistera à vérifier si l'ensemble de ces financements permettra au Royaume-Uni de passer du soutien en laboratoire à une accélération des autorisations réglementaires.
Cadre des politiques de durabilité
L'agriculture représente 11 % des émissions de gaz à effet de serre du Royaume-Uni [2]. Le Climate Change Committee a ouvertement soutenu les protéines alternatives dans son septième budget carbone, qualifiant la viande cultivée d'outil précieux pour atteindre les objectifs de neutralité carbone [2]. Le Plan for Change du gouvernement intègre également la viande cultivée dans le cadre d'un plan de croissance bas-carbone [3].
Échelle et maturité pour le marché
Sur le plan commercial, le Royaume-Uni en est encore à ses débuts. La première vente britannique a eu lieu dans le secteur de l'alimentation pour animaux de compagnie, et non de l'alimentation humaine, tandis que la procédure d'autorisation pour cette dernière se poursuit [2]. Le bac à sable réglementaire de la FSA vise à réduire le délai d'approbation à environ deux ans, mais les acteurs du secteur ont souligné que le rythme et les financements détermineront si le Royaume-Uni parviendra à maintenir sa position [3].
« Le bac à sable ne sera considéré comme un succès que si la FSA reçoit également le soutien et les financements nécessaires pour mener à bien ses évaluations dans des délais plus courts. Sans cette rapidité, elle risque de passer à côté de la création d'une industrie nationale compétitive. » - Jim Mellon, président exécutif, Agronomics [3]
La situation au Royaume-Uni est tout à fait claire : des financements publics solides, mais un accès au marché restreint. Cette tension est d'autant plus marquée lorsqu'on compare le Royaume-Uni aux autres marchés de référence.
Comparatif des pays : forces et lacunes
Ces six pays se divisent en deux catégories. Certains sont en avance sur l'approbation réglementaire et l'accès des consommateurs. D'autres se démarquent davantage par la recherche et l'échelle de production. Aucun pays ne réunit encore l'ensemble de ces atouts. Chacun présente un avantage distinct, ainsi qu'un point faible susceptible de freiner les avancées à long terme en matière de durabilité de la viande cultivée.
Singapour est en avance sur l'accès des consommateurs et la rapidité des processus réglementaires, mais ses contraintes d'espace limitent l'échelle de production nationale. Cela en fait davantage un marché pilote qu'un pôle de fabrication majeur. Le Royaume-Uni se situe à l'autre extrémité du spectre. Il se distingue par sa recherche et sa planification réglementaire, mais son arrivée sur le marché a été plus lente que celle de Singapour ou des États-Unis.
Le tableau ci-dessous illustre le positionnement comparatif des six pays au regard des facteurs déterminants pour le leadership en matière de durabilité.
| Pays | Principaux atouts | Principales contraintes | Perspectives de durabilité |
|---|---|---|---|
| Singapour | Pionnier de l'approbation réglementaire ; forte acceptation par les consommateurs | Échelle de production nationale limitée en raison des contraintes foncières | Devrait demeurer le marché pilote mondial pour les lancements de nouveaux produits |
| Israël | Solide base de R&D ; premiers revenus commerciaux grâce aux produits prémélanges ; partenariats mondiaux actifs [2] | Aucune voie d'approbation nationale à ce jour ; production à grande échelle encore limitée | Bien positionné pour s'imposer comme leader technologique si une voie d'approbation claire se dessine |
| Pays-Bas | Berceau de Mosa Meat, pionnier du premier burger cultivé ; solides liens de recherche avec l'UE [3] | Processus réglementaire paneuropéen complexe via l'EFSA [3] | Au cœur du progrès technique européen si les approbations s'accélèrent |
| Chine | Travaux normatifs actifs via le Codex ; accent mis sur la production à grande échelle et la réduction des coûts [1][7] | Aucune voie d'approbation formelle ; déploiement commercial en attente [7] | Influence majeure sur les normes mondiales, mais les ventes aux consommateurs restent encore lointaines |
| États-Unis | R&D privée de premier plan ; coûts des milieux de culture réduits à 0,07 $ par litre [1] | Opposition politique et interdictions au niveau des États dans sept États, dont le Texas, en date de juin 2025 [1] | Mènera la course à la parité de prix si les obstacles politiques sont levés |
| Royaume-Uni | Solide base de recherche universitaire ; bac à sable de la FSA accélérant les évaluations de sécurité [3] | Délais réglementaires lents ; financement de l'agritech en retrait par rapport aux concurrents américains et asiatiques [3] | Fort potentiel de leadership de confiance si la cadence d'approbation s'améliore |
Comme l'a souligné Jim Mellon, président exécutif d'Agronomics :
« Le pays a prouvé au cours des 12 à 15 derniers mois que nous disposons du talent et de la technologie, et la prochaine étape pour libérer son potentiel consistera à accélérer et moderniser son processus réglementaire. » [3]
Il reste un défi majeur : quel pays parviendra à concilier réglementation et énergie bas-carbone à grande échelle ?
Conclusion
À travers ces six pays, la tendance est claire. Singapour est en tête pour les autorisations, les États-Unis dominent sur la réduction des coûts, et le Royaume-Uni mène sur le plan du cadre réglementaire. Le grand test désormais est simple : quel pays saura combiner autorisations réglementaires et production bas-carbone à grande échelle ?
Pour le Royaume-Uni, la prochaine étape consiste à déterminer si les avancées réglementaires se traduiront par un véritable accès au marché. Un signal en particulier se démarque. En juillet 2025, Gourmey est devenue la première entreprise de viande cultivée à voir son dossier validé par la Food Standards Agency (FSA) et Food Standards Scotland (FSS) au Royaume-Uni [1]. Cela met en évidence une évolution au Royaume-Uni vers des homologations plus rapides associées à la réduction des émissions de carbone et au passage à l'échelle.
Pour suivre l'actualité grand public sur les approbations et les lancements de produits au Royaume-Uni, Cultivated Meat Shop constitue un excellent point de départ.
FAQ
Pourquoi l'électricité bas-carbone est-elle importante pour la durabilité de la viande cultivée ?
L'électricité bas-carbone est essentielle car la production de viande cultivée requiert d'importantes quantités d'énergie. Même si le secteur gagne en efficacité au fil du temps et devrait consommer moins d'énergie que l'élevage traditionnel, la production actuelle en bioréacteurs exige toujours une puissance électrique considérable.
C'est pourquoi l'électricité bas-carbone, y compris les sources telles que le solaire, fait une réelle différence. Elle permet de réduire l'empreinte carbone du secteur et soutient sa capacité à long terme d'opérer avec des émissions réduites.
Quel pays est le plus proche de rendre la viande cultivée largement accessible ?
Singapour est largement considéré comme le pays le plus proche d'intégrer la viande cultivée dans le quotidien des consommateurs. Il est devenu la première nation à accorder une autorisation réglementaire en 2020 et a déjà ouvert la voie à la commercialisation de plusieurs produits, notamment du poulet et de la caille cultivés.
Les États-Unis, Israël et l'Australie ont également autorisé la viande cultivée pour la consommation humaine. Néanmoins, Singapour conserve son avance grâce à son approche réglementaire collaborative et au fait que ces produits soient déjà disponibles dans le commerce de détail.
Pourquoi le Royaume-Uni est-il encore en retard concernant l'adhésion des consommateurs ?
Au Royaume-Uni, l'adhésion à la viande cultivée reste freinée par la prudence et des habitudes alimentaires profondément enracinées. Une part importante du public demeure méfiante, portée par un fort attachement aux modes traditionnels d'achat, de préparation et de consommation des aliments.
Cette hésitation coexiste avec un réel intérêt. Les consommateurs perçoivent ses avantages, notamment un impact environnemental réduit et des gains pour le bien-être animal. Cependant, ces atouts n'ont pas levé les principaux obstacles. Les interrogations sur la sécurité, les effets sur la santé et la clarté de l'étiquetage incitent encore de nombreux consommateurs à l'attentisme.
Cultivated Meat Shop s'efforce d'établir cette confiance en proposant des ressources pédagogiques et claires qui abordent le sujet de manière directe et transparente.


