

Voici la réponse courte : ni les fonds publics ni les capitaux privés ne peuvent y parvenir seuls. Les financements publics couvrent la recherche fondamentale et les méthodes de production, les centres de recherche et les infrastructures initiales. Les investisseurs privés interviennent plus tard, mais seulement lorsqu'ils perçoivent une trajectoire claire vers la commercialisation, la réduction des coûts et la demande du marché.
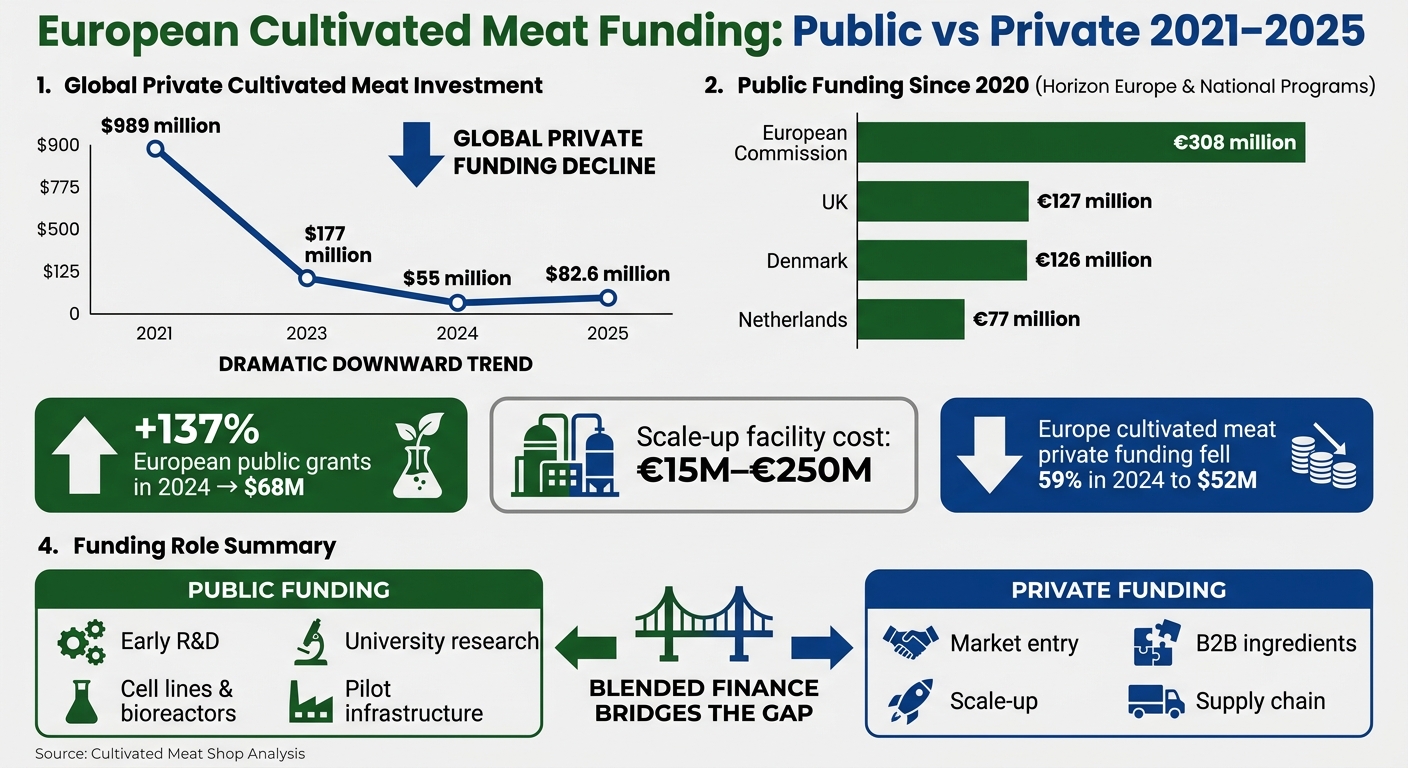
Actuellement, cette dichotomie s'accentue. Les investissements privés mondiaux ont chuté de 989 millions de dollars en 2021 à 177 millions en 2023, puis à 55 millions en 2024. Dans le même temps, les subventions publiques européennes accordées aux entreprises de protéines alternatives ont progressé de 137 % en 2024 pour atteindre 68 millions de dollars. Cela démontre une chose : les pouvoirs publics comblent une partie du déficit pendant que les investisseurs attendent des preuves tangibles.
En résumé, la situation s'articule autour des points suivants :
- Le financement public soutient la R&D initiale, les travaux universitaires, les lignées cellulaires, l'optimisation des milieux de culture et les installations pilotes
- Le financement privé soutient les entreprises plus proches du marché disposant de modèles de revenus plus définis
- Le défi principal réside dans le passage à l'échelle industrielle (scale-up), où les installations peuvent coûter entre 15 et 250 millions d'euros
- La voie la plus viable est le financement mixte (blended finance) : subventions, prêts publics et capitaux privés mobilisés conjointement
- Pour l'Europe et le Royaume-Uni, ces enjeux sont étroitement liés à la souveraineté alimentaire, à la production locale et au développement industriel futur
Financement de la viande cultivée en Europe : public vs privé 2021–2025
Comparatif rapide
| Type de financement | Idéal pour | Atout principal | Limite principale |
|---|---|---|---|
| Financement public | Recherche amont, infrastructures partagées, projets initiaux | Capacité à soutenir des échéances longues et un risque technique élevé | Processus souvent lents et montants insuffisants pour financer des usines complètes |
| Financement privé | Entrée sur le marché, scale-up, acteurs de la chaîne d'approvisionnement | Déploiement rapide dès lors que le modèle économique est validé | Plus difficile à mobiliser sans preuves de ventes et maîtrise des coûts |
Notre analyse : les fonds publics amorcent les projets, les capitaux privés valident la viabilité commerciale, et le financement mixte constitue la seule voie concrète vers une production industrielle à grande échelle en Europe. Cette transition est détaillée dans notre feuille de route pour la viande cultivée.
sbb-itb-c323ed3
1. Financement public
Le financement public prend en charge les travaux préparatoires longs et coûteux que le capital-investissement hésite souvent à soutenir. Depuis 2020, la Commission européenne a alloué 308 millions d'euros à la recherche et à l'innovation dans le domaine des protéines alternatives via Horizon Europe et le Conseil européen de l'innovation (EIC). Le Royaume-Uni a investi 127 millions d'euros, suivi par le Danemark avec 126 millions d'euros et les Pays-Bas avec 77 millions d'euros.[5]
Stade d'intervention
Ces financements interviennent généralement au stade le plus précoce. Ils soutiennent la recherche universitaire, le développement de lignées cellulaires, la conception de bioréacteurs et l'optimisation des milieux de culture, là où la science est complexe, les délais longs et l'appétit des investisseurs potentiellement limité. Le projet européen FEASTS en est une parfaite illustration. Il a bénéficié de fonds publics pour évaluer comment la viande cultivée et les produits de la mer cultivés pourraient s'intégrer dans les futurs systèmes alimentaires. Sur le plan appliqué, le National Alternative Protein Innovation Centre (NAPIC) britannique a été lancé avec 16 millions de livres sterling apportés par le BBSRC et Innovate UK pour faire le pont entre la recherche et la commercialisation.[1]
Une fois ce socle établi, les priorités passent du travail de laboratoire à la tâche plus complexe de la montée en capacité.
Risque et horizon temporel
Les financements publics peuvent s'accommoder de cycles de développement longs, ce que les fonds privés ne peuvent souvent pas se permettre. Robert Jones, VP Global Public Affairs chez Mosa Meat, l'a formulé sans détours :
« Nous devons raisonner à l'échelle de décennies, et non des trois, quatre ou cinq prochaines années. » [4]
Cela a son importance, car les organismes publics ont la capacité d'assumer les risques initiaux et considèrent de plus en plus la viande cultivée comme un enjeu stratégique lié à la sécurité alimentaire et à la compétitivité.[4]
Infrastructures et mise à l'échelle
C'est lors du passage à l'échelle que les coûts s'envolent véritablement. En Europe, une unité pilote ou industrielle nécessite un investissement de 15 à 250 millions d'euros, ce qui la rend inaccessible pour la plupart des start-ups.[3] En 2022, le gouvernement néerlandais a mobilisé 60 millions d'euros pour structurer un écosystème national dédié à la viande cultivée et à la fermentation de précision. Puis, en 2024, l'EIC a soutenu le tour de table de 58 millions de dollars d'Infinite Roots.[3][5]
Impact réglementaire et commercial
Les subventions publiques aident également les startups à préparer leur entrée sur le marché. En 2025, la startup néerlandaise Meatable a obtenu 8,4 millions de dollars auprès de la Netherlands Enterprise Agency afin de soutenir ses activités de commercialisation.[3] En 2024, la Pologne a accordé une subvention de 2 millions d'euros à LabFarm pour la R&D en matière de viande cultivée.[1]
Même avec ce soutien initial, les capitaux privés doivent encore intervenir pour permettre à ces entreprises de changer d'échelle.
2. Financement privé
Si les subventions publiques atténuent le risque scientifique initial, les capitaux privés ont tendance à intervenir lorsqu'il s'agit de prouver la viabilité commerciale du modèle. Ces fonds ont joué un rôle majeur dans l'essor initial de la viande cultivée, mais le climat s'est rapidement transformé. Les financements privés mondiaux ont atteint 989 millions de dollars en 2021, avant de chuter à 177 millions de dollars en 2023, puis à 55 millions de dollars en 2024, pour remonter légèrement à 82,6 millions de dollars en 2025 [2]. En Europe, les entreprises de viande cultivée ont levé 52 millions de dollars (48 millions de livres sterling) en 2024, soit une baisse de 59 % par rapport à l'année précédente [3].
Stade d'intervention
Le capital-risque a afflué dans le secteur durant le cycle d'engouement des années 2020–2021. Il est aujourd'hui bien plus sélectif. Les investisseurs soutiennent désormais les entreprises capables de démontrer des coûts unitaires plus clairs, des partenariats commerciaux rémunérés et une trajectoire crédible vers les revenus. Les capitaux s'orientent également vers les fournisseurs de bioréacteurs, de logiciels et de milieux de culture.
Comme le souligne Steven Finn, General Partner chez Siddhi Capital :
« Les autorisations réglementaires ne constituent plus des étapes justifiant un financement. Nous devons désormais voir un produit concrètement commercialisé et fonctionnel. » [2]
Risque et horizon d'investissement
Cette évolution oriente les investisseurs privés vers des modèles à rentabilisation plus rapide, en particulier les ingrédients B2B et les produits hybrides. Le durcissement des capitaux a également incité le secteur à se consolider. Plutôt que de financer de nouvelles installations, certains acteurs mieux capitalisés rachètent les infrastructures de concurrents plus vulnérables.
Infrastructure et montée en échelle
Les capitaux privés ont contribué à réduire les coûts de production. La société britannique Meatly a utilisé des investissements privés pour faire passer le coût des milieux de culture de 700 £ par litre à 1 £ par litre [4]. Au Royaume-Uni, Multus a ouvert un site de production de milieux de culture sans sérum à l'échelle commerciale grâce à des fonds privés, afin de résoudre un goulot d'étranglement majeur de la chaîne d'approvisionnement [1]. À l'heure actuelle, les capitaux privés s'avèrent les plus efficaces pour dérisquer le passage à l'échelle industrielle lors des phases ultérieures, plutôt que pour financer des usines pilotes pionnières (first-of-a-kind).
Impact réglementaire et commercial
À ce stade, les investisseurs s'intéressent moins aux approbations réglementaires isolées qu'aux preuves d'une demande client concrète. Ils exigent des signaux d'adoption par le marché, et non un simple feu vert des autorités. En avril 2024, Mosa Meat a levé 43 millions de dollars lors d'un tour de table soutenu par des investisseurs stratégiques et privés, en vue de son entrée sur le marché [6].
Le risque politique pèse également sur le climat d'investissement. Les interdictions promulguées en Italie et en Hongrie ont rendu certains investisseurs plus prudents quant au volume réel du marché européen [1][6].
Ce clivage entre la prise de risque publique en phase amont et l'exigence de rentabilité privée en phase aval met en lumière les arbitrages présentés ci-dessous.
Avantages et inconvénients de chaque modèle de financement
Aucun des deux modèles de financement ne peut fonctionner seul. Le financement public progresse plus lentement, mais offre un horizon patient. Les capitaux privés sont plus véloces, mais exigent désormais des preuves plus solides avant tout engagement. Cette distinction s'observe clairement en pratique :
| Financement public | Financement privé (VC/PE) | |
|---|---|---|
| Objectif principal | Sécurité alimentaire, objectifs climatiques, stabilité des écosystèmes | Forte croissance, mise à l'échelle rapide, rentabilité financière |
| Idéal pour | R&D à long terme, infrastructures à grande échelle, sites pilotes | Innovation en phase d'amorçage, ingrédients B2B, commercialisation |
| Tolérance au risque | Élevée pour les projets techniques à long terme | Plus faible qu'auparavant ; exige désormais des preuves commerciales |
| Vitesse d'exécution | Plus lente ; tributaire des cycles de subventions et des priorités politiques | Plus rapide, mais hautement dépendante de la conjoncture du marché |
| Principale limite | Déboursement plus lent et montants souvent trop modestes face aux besoins totaux en CapEx | Peu adapté au financement des premières installations industrielles pionnières [1] |
La répartition est évidente : les fonds publics contribuent à absorber le risque initial, tandis que les capitaux privés exigent une démonstration claire de viabilité commerciale, d'extensibilité et de rentabilité.
Le point de friction majeur réside dans les infrastructures de mise à l'échelle et les défis techniques. La construction d'une installation pilote ou à échelle commerciale pour les protéines alternatives peut coûter entre 15 et 250 millions d'euros [3]. Ce montant dépasse largement la couverture de la plupart des subventions publiques et excède également ce que de nombreux investisseurs privés sont prêts à financer pour une installation pionnière (« first-of-a-kind »).
Ce déficit de financement oriente de plus en plus l'attention vers le financement mixte. Concrètement, il s'agit de combiner le soutien public et le capital privé. Le prêt d'amorçage-investissement de 35 millions d'euros accordé par la Banque européenne d'investissement à Formo en 2025 en est une bonne illustration [3]. Lorsqu'un engagement public démontre une visibilité à long terme, il apporte aux investisseurs privés la confiance nécessaire pour s'engager plutôt que de rester en marge.
Conclusion
À travers l'Europe, le modèle est clair : les fonds publics assument le risque initial, tandis que le capital privé intervient dès lors que la viabilité commerciale est établie.
Les financements publics permettent de réduire les risques de la R&D initiale et des infrastructures partagées. Le capital privé soutient ensuite le passage à l'échelle et l'accès au marché. Cette répartition permet de transformer les unités pilotes en produits capables, à terme, d'atteindre les rayons de la distribution.
Le financement mixte — combinant subventions, prêts concessionnels et garanties avec des capitaux privés — constitue la solution la plus réaliste pour combler le fossé entre la recherche fondamentale et la production commerciale.
Cet enjeu est décisif : le rythme des investissements détermine la date d'arrivée de la viande cultivée auprès des consommateurs et la rapidité avec laquelle les coûts diminueront. Pour des actualités grand public sur la viande cultivée, visitez Cultivated Meat Shop.
FAQ
Pourquoi le financement privé a-t-il chuté si fortement ?
Les investissements privés dans la viande cultivée ont reculé avec l'essoufflement de l'engouement initial. Après une période marquée par un capital abondant et un vif intérêt des investisseurs, les bailleurs de fonds sont devenus plus exigeants envers les entreprises incapables de démontrer une viabilité commerciale claire ou une trajectoire de rentabilité crédible.
Parallèlement, les capitaux se sont orientés vers d'autres secteurs à forte croissance. De plus, le capital-risque traditionnel est souvent inadapté aux coûts d'investissement élevés requis pour la construction d'usines de production pionnières.
Que signifie concrètement le financement mixte ?
En pratique, le financement mixte réunit des capitaux publics ou philanthropiques et des investissements privés. L'objectif est simple : faciliter le financement de filières comme la viande cultivée, où les projets s'avèrent novateurs, capitalistiques et plus difficiles à soutenir pour des investisseurs privés opérant seuls.
Ce type d'appui public agit également comme un catalyseur. Il contribue à débloquer des capitaux privés supplémentaires et envoie un signal fort quant à la confiance à long terme accordée au secteur.
Qu'est-ce qui freine le passage à l'échelle de la viande cultivée en Europe ?
La viande cultivée en Europe fait face à une impasse financière majeure.
Le capital-risque privé a fortement reculé. Dans le même temps, les aides publiques à la recherche et à l'innovation ne suffisent toujours pas à couvrir les coûts colossaux de production de la viande cultivée à l'échelle commerciale.
Le cadre réglementaire constitue un frein supplémentaire. Les procédures d'autorisation dépassent fréquemment deux ans et demi, ce qui dissuade les investisseurs et pousse certaines start-ups à délocaliser leurs activités à l'international.


